Domain hoists.de kaufen?
Wir ziehen mit dem Projekt
hoists.de um.
Sind Sie am Kauf der Domain
hoists.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hoists.de kaufen?
Was ist ein Flaschenzug-Kran?
Ein Flaschenzug-Kran ist ein mechanisches Gerät, das verwendet wird, um schwere Lasten zu heben und zu bewegen. Es besteht aus einer Kombination von Rollen und Seilen, die es ermöglichen, die Last zu vervielfachen und so das Heben zu erleichtern. Der Flaschenzug-Kran wird häufig in Baustellen, Lagerhäusern und anderen industriellen Umgebungen eingesetzt. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Trutzholm Kettenzug 41495, Flaschenzug, 3000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 3000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Die Einzelbremse gewährleistet jederzeit eine sichere Handhabung der Last Drehbaren Haken ermöglichen eine flexible Positionierung und sicheren Halt Robustes Stahlgehäuse und die soliden Stahlketten sorgen für eine lange Lebensdauer und hohe Belastbarkeit Lieferung inkl. 1x Kettenzug 3000 kg 3 m, 2x Schwerlasthaken, drehbar, 2x Endlosketten, 1x Bedienungsanleitung Gewicht: 18 kg Merkmale: max. Tragkraft: 3000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trutzholm Kettenzug 41487, Flaschenzug, 2000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 2000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Die Einzelbremse gewährleistet jederzeit eine sichere Handhabung der Last Drehbaren Haken ermöglichen eine flexible Positionierung und sicheren Halt Robustes Stahlgehäuse und die soliden Stahlketten sorgen für eine lange Lebensdauer und hohe Belastbarkeit Lieferung inkl. 1x Kettenzug 2000 kg 3 m, 2x Schwerlasthaken, drehbar, 2x Endlosketten, 1x Bedienungsanleitung Gewicht: 12 kg Merkmale: max. Tragkraft: 2000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trutzholm Kettenzug 41638, Flaschenzug, 1000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 1000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Die Einzelbremse gewährleistet jederzeit eine sichere Handhabung der Last Drehbaren Haken ermöglichen eine flexible Positionierung und sicheren Halt Robustes Stahlgehäuse und die soliden Stahlketten sorgen für eine lange Lebensdauer und hohe Belastbarkeit Lieferung inkl. 1x Kettenzug 1000 kg 3 m, 2x Schwerlasthaken, drehbar, 2x Endlosketten, 1x Bedienungsanleitung Gewicht: 8,6 kg Merkmale: max. Tragkraft: 1000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!40,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
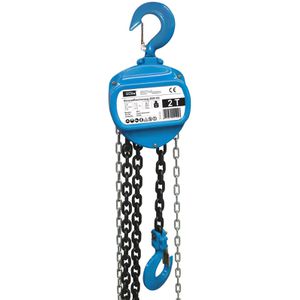
Güde Kettenzug 55104, Flaschenzug, 2000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 2000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Drehbare 360 Grad Last- und Aufhängehaken erleichtern das Einhängen und Positionieren der Lasten Stabiles Stahlgehäuse Maße (BxHxT): 18 x 18 x 35 cm, Gewicht: 15,8 kg Merkmale: max. Tragkraft: 2000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl87,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
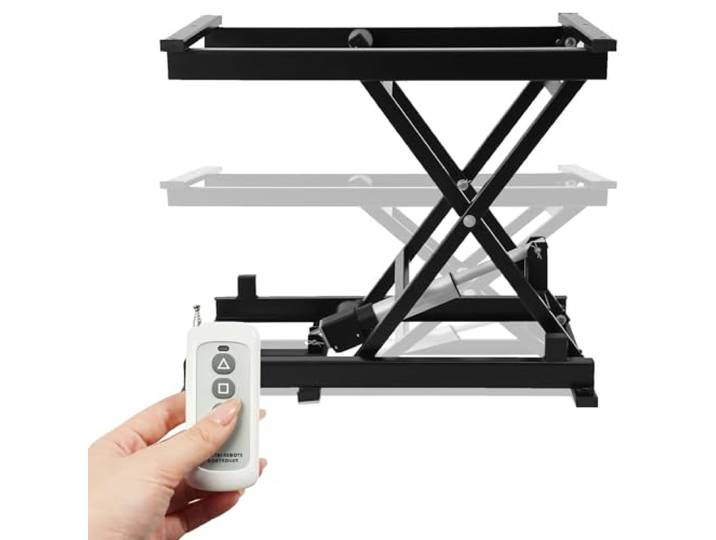
Elektrische Hebebühne, 440lbs/200kg Scherenhebebühne Elektrische Scherenhebebühne DIY-Hebe-Couchtisch Mit Hall-Controller: Motorschutzeinstellungen, Signalbetriebseinstellung, AutobetriebseinstellungElektrische Hebebühne, 440lbs/200kg Scherenhebebühne Elektrische Scherenhebebühne DIY-Hebe-Couchtisch Mit Hall-Controller: Motorschutzeinstellungen, Signalbetriebseinstellung, Autobetriebseinstellung. 【VERBESSERTE HALL-SENSOR-STEUERUNG】: Der Kaffee-Hubtisch verfügt jetzt über ein verbessertes Hall-Sensor-Steuerungssystem, das manuelle Steuerung, Fernbedienung und Fußpedalsteuerung unterstützt. Durch die Erkennung von Magnetfeldern und deren Veränderungen passt der Hall-Controller nicht nur die Höhe des Hubtisches an, sondern ermöglicht auch Motorschutz, Signalbetrieb und automatischen Betrieb – wodurch der manuelle Bedienaufwand reduziert und standardisierte Abläufe gewährleistet werden. 【VERBESSERTE TRAGFÄHIGKEIT 200 KG】: Dieser elektrische Hubtisch aus hochwertigem pulverbeschichtetem Kohlenstoffstahl (stark, rost- und korrosionsbeständig) hat eine 76 × 42 cm große Tischplatte. Mit einstellbarer Höhe 19,5–68 cm und Tragfähigkeit 200 kg (440 lb) führt er mindestens 50.000 mechanische Hubzyklen durch – ideal für schweren Transport. Ausgestattet mit Klemmschutz-Scherenarmen und abgedichteter, ölfreier Hydraulikpumpe (leichtgängiger Betrieb) ermöglicht er sicheres Heben. 【2 STEUERMODI: KABELLOSER FERNBEDIENUNG + FUSSSTEUERUNG】: Die kabellose Fernbedienung funktioniert in einer Reichweite von 10 Metern und ermöglicht eine bequeme Fernsteuerung des Tisches. Er passt perfekt zu verschiedenen Tischplatten oder Zubehör und kann als Tatami-Tisch, anhebbarer Couchtisch, Fotoständer oder Laborhebegerät individuell angepasst werden. 【STABILE & EFFIZIENTE LEISTUNG】: Der 24-V-Motor sorgt für sanftes, leises Heben mit konstanter Leistung. Er liefert eine stabile Schubkraft von 6000 N – bei 10 mm/s (ohne Last) und 5 mm/s (mit Last) – mit präziser Höhenkontrolle, ohne Wackeln oder Geräusche (bei Verwendung innerhalb der Nennlast). Eine Sicherheits-Selbstverriegelungsfunktion hält die Position des Tisches, und anpassbare Stromeinstellungen lösen einen automatischen Stopp aus, wenn Hindernisse erkannt werden. 【VIELSEITIGE EINSATZMÖGLICHKEITEN】:Sie haben die Wahl zwischen 4 Universalrädern und 4 Anti-Rutsch-Füßen: ① 4 leichtgängige 360°-Drehrollen (jeweils mit Bremse) für Bewegung an jeden Ort; ② 4 robuste feste Fußpolster (Anti-Rutsch-Pads) für stabilen stationären Einsatz. Anti-Rutsch-Pads eignen sich ideal für feste Nutzung (z. B. Couchtischheben), während 360°-Universalräder einfache Mobilität ermöglichen – eine Person positioniert den Tisch neu, ohne schwer zu heben. Farbe:Multicolor527,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Güde Kettenzug 55103, Flaschenzug, 1000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 1000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Drehbare 360 Grad Last- und Aufhängehaken erleichtern das Einhängen und Positionieren der Lasten Stabiles Stahlgehäuse Maße (BxHxT): 18 x 17,5 x 23 cm, Gewicht: 10,4 kg Merkmale: max. Tragkraft: 1000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl63,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trutzholm Kettenzug 41495, Flaschenzug, 3000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 3000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Die Einzelbremse gewährleistet jederzeit eine sichere Handhabung der Last Drehbaren Haken ermöglichen eine flexible Positionierung und sicheren Halt Robustes Stahlgehäuse und die soliden Stahlketten sorgen für eine lange Lebensdauer und hohe Belastbarkeit Lieferung inkl. 1x Kettenzug 3000 kg 3 m, 2x Schwerlasthaken, drehbar, 2x Endlosketten, 1x Bedienungsanleitung Gewicht: 18 kg Merkmale: max. Tragkraft: 3000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trutzholm Kettenzug 41487, Flaschenzug, 2000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 2000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Die Einzelbremse gewährleistet jederzeit eine sichere Handhabung der Last Drehbaren Haken ermöglichen eine flexible Positionierung und sicheren Halt Robustes Stahlgehäuse und die soliden Stahlketten sorgen für eine lange Lebensdauer und hohe Belastbarkeit Lieferung inkl. 1x Kettenzug 2000 kg 3 m, 2x Schwerlasthaken, drehbar, 2x Endlosketten, 1x Bedienungsanleitung Gewicht: 12 kg Merkmale: max. Tragkraft: 2000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Flaschenzug-Kran?
Ein Flaschenzug-Kran ist ein mechanisches Gerät, das verwendet wird, um schwere Lasten zu heben und zu bewegen. Es besteht aus einer Kombination von Rollen und Seilen, die es ermöglichen, die Last zu vervielfachen und so das Heben zu erleichtern. Der Flaschenzug-Kran wird häufig in Baustellen, Lagerhäusern und anderen industriellen Umgebungen eingesetzt. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Trutzholm Kettenzug 41638, Flaschenzug, 1000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 1000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Die Einzelbremse gewährleistet jederzeit eine sichere Handhabung der Last Drehbaren Haken ermöglichen eine flexible Positionierung und sicheren Halt Robustes Stahlgehäuse und die soliden Stahlketten sorgen für eine lange Lebensdauer und hohe Belastbarkeit Lieferung inkl. 1x Kettenzug 1000 kg 3 m, 2x Schwerlasthaken, drehbar, 2x Endlosketten, 1x Bedienungsanleitung Gewicht: 8,6 kg Merkmale: max. Tragkraft: 1000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!40,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Güde Kettenzug 55104, Flaschenzug, 2000kg Tragkraft, manuell, Hubhöhe 3mManueller Flaschenzug mit 2000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Drehbare 360 Grad Last- und Aufhängehaken erleichtern das Einhängen und Positionieren der Lasten Stabiles Stahlgehäuse Maße (BxHxT): 18 x 18 x 35 cm, Gewicht: 15,8 kg Merkmale: max. Tragkraft: 2000 kg max. Hubhöhe: 3 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl87,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
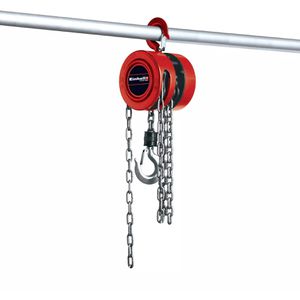
Einhell Kettenzug 2250110, Flaschenzug, 1000kg Tragkraft, manuell, Hubhöhe 2,5mManueller Flaschenzug mit 1000 kg Tragkraft Mit 3 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Drehbare 360 Grad Last- und Aufhängehaken erleichtern das Einhängen und Positionieren der Lasten Lasthaken mit Sicherheitsbügel für sicheren Lasttransport Robustes, geschlossenes Metallgehäuse für sichere Kettenführung Sicherheitshaken zur Montage des Gerätes an entsprechendem Träger Gewicht: 8,5 kg Merkmale: max. Tragkraft: 1000 kg max. Hubhöhe: 2,5 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl71,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
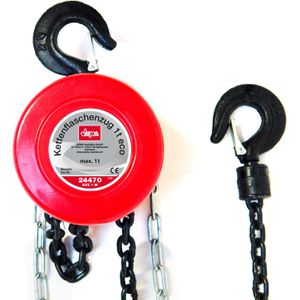
DEMA Kettenzug 24470 Eco, Flaschenzug, 1000kg Tragkraft, manuell, Hubhöhe 2,5mManueller Flaschenzug mit 1000 kg Tragkraft Mit 2,5 m Hubhöhe flexibel einsatzbar in der Werkstatt, Lager oder Industrie Blockiersystem zur Sicherung der Ladung Stabiles Stahlgehäuse Maße (BxHxT): 22 x 9 x 31 cm, Gewicht: 7,8 kg Merkmale: max. Tragkraft: 1000 kg max. Hubhöhe: 2,5 m Ausführung: Flaschenzug Antrieb: manuell Material Gehäuse: Stahl49,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.